


octubre 7, 2026
comparte


Igualar la edad de pensión en Colombia: efectos para las mujeres y el sistema pensional; hablan expertos
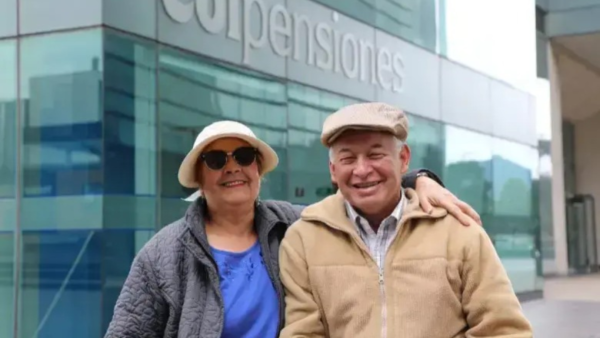
Igualar en 62 años la edad de pensión de hombres y mujeres podría mejorar la sostenibilidad del sistema y dar más tiempo para cotizar, pero expertos advierten que el efecto dependerá del empleo formal, la informalidad y las brechas laborales que aún enfrentan las mujeres.
Igualar la edad de pensión en Colombia abre un debate sobre sostenibilidad, empleo formal, semanas cotizadas y brechas laborales de las mujeres.
Cinco años pueden ser un alivio para las finanzas de un sistema pensional presionado. También pueden representar más tiempo para completar semanas y aumentar una futura mesada.
Pero, para una mujer sin empleo formal, con interrupciones laborales o dedicada al cuidado de su familia, esos mismos cinco años podrían convertirse en una espera más larga sin salario y sin pensión.
Ese es el centro del debate que abrió en Colombia Iván Mauricio Lenis, presidente de la Corte Suprema de Justicia, al plantear que hombres y mujeres deberían pensionarse a la misma edad: 62 años.
La propuesta no es todavía un proyecto de ley ni una modificación aprobada. Se trata de un planteamiento que pone sobre la mesa una discusión sobre sostenibilidad, equidad y acceso real a una pensión.
Hoy, las mujeres pueden acceder a la pensión de vejez desde los 57 años, mientras que para los hombres la edad es de 62 años.
Lenis sostiene que el sistema necesita revisar sus parámetros frente al envejecimiento de la población, la baja natalidad, la informalidad y las dificultades para financiar las mesadas durante periodos cada vez más largos. “Para avanzar en la equidad las mujeres deberían tener la misma edad para pensionarse que los hombres”, manifestó.
Su argumento fiscal es directo: si la edad de retiro aumenta, el sistema empieza a pagar la pensión más tarde y el trabajador puede permanecer más tiempo aportando.
El magistrado también considera que la actual diferencia puede jugar en contra de las propias mujeres, pues una vida laboral más corta reduce las posibilidades de cotizar durante más tiempo y, en algunos casos, puede traducirse en pensiones menores.
Más años no significan más aportes
Ese razonamiento encuentra un límite en el mercado laboral. Flor Esther Salazar, docente de Ciencias Económicas en la Universidad Nacional, advierte que elevar la edad no garantiza que las mujeres puedan seguir cotizando.
“En Colombia, cinco años adicionales de edad no se traducen automáticamente en cinco años adicionales de cotización”, señala.
Su planteamiento parte de una diferencia concreta: una profesional con empleo estable puede aprovechar cinco años adicionales para sumar aportes, mientras que una trabajadora informal, rural o dedicada al cuidado puede llegar a los 62 años sin haber logrado acumular las semanas necesarias.
Salazar sostiene que la principal barrera del sistema está en las trayectorias laborales incompletas. Menor participación laboral, brechas salariales, interrupciones por maternidad y cuidado y largos periodos en la informalidad reducen las posibilidades de construir una pensión.
La abogada Diana Bolívar, experta en Derecho Laboral y Seguridad Social, coincide en que una edad más alta puede tener ventajas, pero solo para quienes logren permanecer empleados.
“El resultado dependería de que esas personas puedan conservar un empleo y seguir cotizando. De lo contrario, el cambio podría significar más años sin pensión y sin ingresos laborales”, afirmó.
El argumento financiero
Otros expertos consideran que igualar la edad sí podría mejorar parte del panorama financiero.
El abogado Samuel Gaitán señala que una modificación ayudaría a reducir el costo de las pensiones y de los subsidios que se financian con impuestos en el régimen de prima media. También sostiene que las mujeres tendrían más tiempo para completar semanas o acumular capital, especialmente aquellas que mantienen una vinculación laboral formal.
Su colega Camilo Cuervo también ha respaldado la discusión. Su argumento parte del aumento de la expectativa de vida y del tiempo durante el cual el sistema debe pagar una pensión. Para él, el debate no debería limitarse a comparar las edades de hombres y mujeres, sino revisar de manera más amplia la edad de retiro y la capacidad futura del sistema para financiar las mesadas.
La igualdad también tiene obstáculos
La discusión no es únicamente económica. La Corte Constitucional ya ha reconocido que las mujeres enfrentan condiciones laborales distintas de las de los hombres. La Sentencia C-197 del 2023 determinó que exigirles el mismo número de semanas, pese a que se pensionan cinco años antes y enfrentan barreras laborales particulares, podía generar discriminación indirecta.
Ese antecedente hace que una eventual modificación de la edad tenga que considerar una transición y medidas de protección para quienes estén próximas a pensionarse.
¿Qué se exige hoy para pensionarse?
En Colpensiones, los hombres deben tener 62 años y 1.300 semanas cotizadas para acceder a la pensión de vejez.
Las mujeres pueden pensionarse desde los 57 años. Desde el 2026 empezó una reducción progresiva en las semanas que deben acreditar. El requisito baja de manera gradual hasta llegar a 1.000 semanas en el 2036, según lo establecido a partir de la Sentencia C-197 del 2023.
En los fondos privados el funcionamiento es distinto. Allí el acceso depende principalmente del capital acumulado en la cuenta individual y de que ese ahorro permita financiar una pensión bajo las reglas del sistema.
El empleo después de los 55 años
Con base en resultados de la Gran Encuesta Integrada de Hogares (GEIH) del DANE en enero de este 2026, la tasa de ocupación de las mujeres de 55 años y más era de aproximadamente 24,9%, mientras que la de los hombres alcanzaba el 54,2%. Además, solo cerca del 25,5% de las personas en edad de pensión accede a una pensión de vejez.
FUENTE: https://www.lapatria.com/